
เปิดปมเงินให้กู้ยืม 20 ล้าน ‘วรศิษฎ์ เลียงประสิทธิ์’ รัฐมนตรีช่วยว่าการกระทรวงมหาดไทย แจ้งบัญชีทรัพย์สินต่อ ป.ป.ช. ให้บริษัทพ่อกู้ยืม 20 ล้าน แต่ตรวจสอบงบการเงินย้อนหลัง 3 ปี ไม่พบยอดหนี้ดังกล่าว ย้อนบทเรียนคดีเงินกู้ 45 ล้าน พล.ต.สนั่น ขจรประศาสน์ อดีตรัฐมนตรีว่าการกระทรวงมหาดไทย ปี 2540 จากข้อพิรุธ สู่คำวินิจฉัยศาลรัฐธรรมนูญ ตัดสิทธิทางการเมือง 5 ปี จะตายน้ำตื้น ซ้ำรอยหรือไม่
กลายเป็นประเด็นที่น่าจับตา!
กรณีสำนักข่าว Next News ตรวจสอบข้อมูลบัญชีแสดงรายการทรัพย์สินและหนี้สินของนายวรศิษฎ์ เลียงประสิทธิ์ หรือ ‘โกแพ’ รัฐมนตรีช่วยว่าการกระทรวงมหาดไทย (มท.4) ที่ยื่นต่อคณะกรรมการป้องกันและปราบปรามการทุจริตแห่งชาติ (ป.ป.ช.) กรณีพ้นจากตำแหน่งสมาชิกสภาผู้แทนราษฎร (สส.) เมื่อวันที่ 12 ธันวาคม 2568
นายวรศิษฎ์ พร้อมคู่สมรสและบุตรที่ยังไม่บรรลุนิติภาวะ แจ้งมีทรัพย์สินรวม 49,035,984 บาท หนี้สินรวม 5,466,596 บาท
ในจำนวนทรัพย์สินดังกล่าว ปรากฏรายการเงินให้กู้ยืมจำนวน 20 ล้านบาท แก่บริษัท เกียรติเจริญชัยการโยธา จำกัด ซึ่งเป็นบริษัทรับเหมาก่อสร้างของครอบครัว มีนายสมเกียรติ เลียงประสิทธิ์ บิดา เป็นกรรมการบริษัท
แต่เมื่อตรวจสอบงบการเงินของบริษัทที่นำส่งกรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ ย้อนหลัง 3 ปี กลับไม่ปรากฏยอดหนี้สินจำนวน 20 ล้านบาทดังกล่าว
สกรีนช็อต 2026-11-17 093203
ไม่เกี่ยวอะไรกับผม! 'วรศิษฎ์' ตอบปมเงินให้กู้ยืมบ.พ่อ 20 ล. ไม่มีในงบฯ
กรณีนี้ทำให้นึกย้อนถึงคดีประวัติศาสตร์ทางการเมืองเมื่อ 26 ปีก่อน กรณีเงินกู้ 45 ล้านบาท ของ พล.ต.สนั่น ขจรประศาสน์ หรือ ‘เสธ.หนั่น’ อดีตรัฐมนตรีว่าการกระทรวงมหาดไทย นักการเมืองผู้มากบารมีในยุคนั้น
คดีที่มีประเด็นการตรวจสอบความไม่สอดคล้องระหว่างบัญชีทรัพย์สินของนักการเมืองกับงบการเงินของบริษัทเอกชนเช่นเดียวกัน
@ย้อนคดีเงินกู้ 45 ล้าน จุดจบเก้าอี้ ‘เสธ.หนั่น’
เมื่อปี 2543 พล.ต.สนั่น ขจรประศาสน์ ตกเป็นประเด็นตรวจสอบของคณะกรรมการ ป.ป.ช. กรณีแจ้งบัญชีแสดงรายการทรัพย์สินและหนี้สินว่ามีหนี้สินจากการกู้ยืมเงินบริษัท เอ เอ เอส ออโต้ เซอร์วิส จำกัด จำนวน 45 ล้านบาท
โดยแสดงสำเนาสัญญากู้ยืมเงินจำนวน 3 ฉบับ เป็นหลักฐานประกอบ ได้แก่
สัญญาลงวันที่ 11 มกราคม 2540 จำนวน 20 ล้านบาท
สัญญาลงวันที่ 20 มีนาคม 2540 จำนวน 15 ล้านบาท
สัญญาลงวันที่ 15 พฤษภาคม 2540 จำนวน 10 ล้านบาท
สัญญาทั้ง 3 ฉบับ ระบุว่าจัดทำขึ้นที่บ้านพักย่านสนามบินน้ำของ พล.ต.สนั่น
อย่างไรก็ตาม เมื่อคณะกรรมการ ป.ป.ช. ตรวจสอบข้อมูลเชิงลึก กลับพบข้อเท็จจริงสำคัญหลายประการ
ประการแรก บริษัท เอ เอ เอส ออโต้ เซอร์วิส จำกัด ไม่ได้บันทึกรายการเงินให้กู้ยืมแก่ พล.ต.สนั่น จำนวน 45 ล้านบาท ไว้ในงบดุลของบริษัท
ประการที่สอง บริษัทมีผลประกอบการขาดทุนติดต่อกันหลายปี เป็นเงินจำนวนหลายสิบล้านบาท
ประการที่สาม เมื่อเรียกบุคคลที่ลงลายมือชื่อเป็นพยานในสัญญากู้ยืมเงินมาสอบปากคำ รวมถึงคำให้การของ พล.ต.สนั่น เอง ปรากฏข้อเท็จจริงว่า สัญญาทั้ง 3 ฉบับ แม้จะระบุวันทำสัญญาแตกต่างกัน แต่แท้จริงแล้วมีการลงนามในวันเดียวกัน และไม่มีการส่งมอบเงินในวันลงนามตามที่กล่าวอ้าง
ข้อเท็จจริงเหล่านี้กลายเป็นพยานหลักฐานสำคัญที่ทำให้คณะกรรมการ ป.ป.ช. ไม่เชื่อว่ามีการกู้ยืมเงินจำนวน 45 ล้านบาทกันจริง
นายเกริกเกียรติ พิพัฒน์เสรีธรรม กรรมการ ป.ป.ช. ในขณะนั้น เคยให้สัมภาษณ์ผู้สื่อข่าวเมื่อวันที่ 28 มีนาคม 2543 ว่า
“ไม่คิดเลยว่า พล.ต.สนั่นจะต้องมาตายน้ำตื้น เพราะตัวท่านเองยอมรับว่าสัญญาทำขึ้นที่บ้านสนามบินน้ำ”
ท้ายที่สุด ศาลรัฐธรรมนูญมีคำวินิจฉัยว่า พล.ต.สนั่น จงใจยื่นบัญชีแสดงรายการทรัพย์สินและหนี้สินด้วยข้อความอันเป็นเท็จ ส่งผลให้ต้องเว้นวรรคทางการเมืองเป็นเวลา 5 ปี
กลายเป็นคดีสำคัญที่ถูกจารึกไว้ในประวัติศาสตร์การตรวจสอบบัญชีทรัพย์สินของนักการเมืองไทย
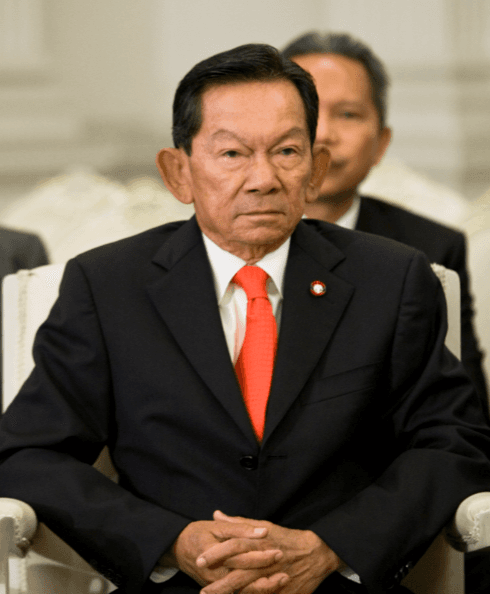
พล.ต.สนั่น ขจรประศาสน์
@26 ปีผ่านไป เปิดปริศนาเงินให้กู้ 20 ล้าน ‘วรศิษฎ์’
สำหรับกรณีของนายวรศิษฎ์ เลียงประสิทธิ์ มีข้อเท็จจริงแตกต่างจากกรณีของ พล.ต.สนั่น ในส่วนของสถานะการกู้ยืมเงิน
กล่าวคือ พล.ต.สนั่น แจ้งว่าตนเองเป็น ‘ลูกหนี้’ ของบริษัทเอกชน
ขณะที่นายวรศิษฎ์ แจ้งว่าตนเองเป็น ‘เจ้าหนี้’ ของบริษัทเอกชน ซึ่งเป็นกิจการของครอบครัว
นายวรศิษฎ์ แสดงสัญญากู้ยืมเงินลงวันที่ 10 พฤษภาคม 2566 ต่อคณะกรรมการ ป.ป.ช. เป็นสัญญากู้ยืมเงินทั่วไป ไม่มีหลักประกัน ไม่มีดอกเบี้ย และไม่มีกำหนดเวลาชำระคืน
โดยมีรายละเอียดการโอนเงินเข้าบัญชีธนาคารกรุงไทย สาขาละงู ของบริษัท เกียรติเจริญชัยการโยธา จำกัด จำนวน 6 ครั้ง ในระยะเวลา 3 วัน ได้แก่
วันที่ 3 พฤษภาคม 2566 จำนวน 5 ล้านบาท
วันที่ 8 พฤษภาคม 2566 จำนวน 3 ครั้ง รวม 8.4 ล้านบาท
วันที่ 10 พฤษภาคม 2566 จำนวน 2 ครั้ง รวม 6.6 ล้านบาท
รวมเป็นเงินทั้งสิ้น 20 ล้านบาท
อย่างไรก็ตาม เมื่อตรวจสอบงบการเงินของบริษัท เกียรติเจริญชัยการโยธา จำกัด ที่นำส่งกรมพัฒนาธุรกิจการค้า ภายหลังวันที่ทำสัญญากู้ยืมเงิน
พบข้อมูลหนี้สินรวม ดังนี้
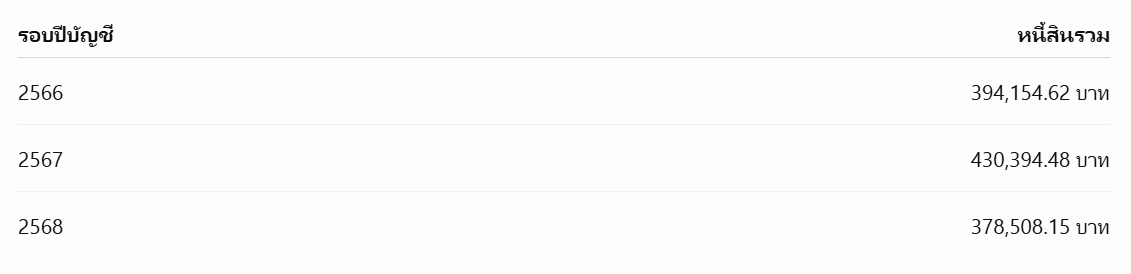
ตลอดระยะเวลา 3 ปี บริษัทแจ้งหนี้สินรวมไม่ถึง 5 แสนบาทต่อปี
ไม่ปรากฏยอดหนี้สินจำนวน 20 ล้านบาท ตามรายการเงินให้กู้ยืมที่นายวรศิษฎ์แจ้งไว้ในบัญชีทรัพย์สินต่อคณะกรรมการ ป.ป.ช.
ทั้งที่ เงินให้กู้ยืมก้อนนี้มีมูลค่าคิดเป็นประมาณ 40.8% ของทรัพย์สินทั้งหมดที่นายวรศิษฎ์และครอบครัวแจ้งต่อ ป.ป.ช.
วรศิษฎ์ เลียงประสิทธิ์
@เทียบข้อเท็จจริง 2 คดี เงินกู้ต่างสถานะ แต่มีคำถามร่วมกัน
หากนำข้อมูลทั้งสองกรณีมาเปรียบเทียบ จะพบประเด็นที่น่าสนใจดังนี้
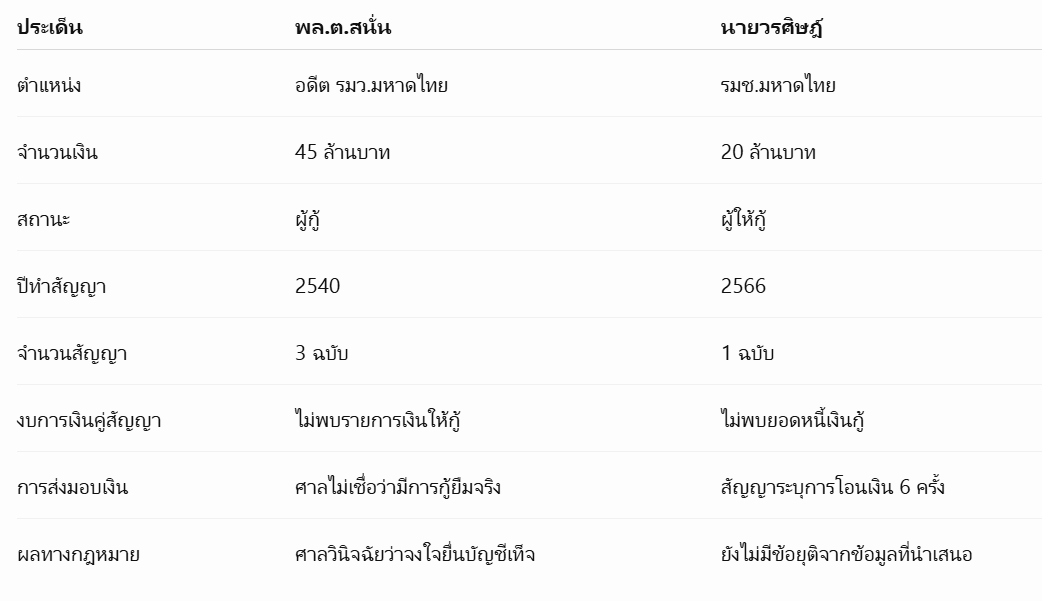
ประเด็นที่ทั้งสองกรณีมีลักษณะร่วมกัน คือ ความไม่สอดคล้องระหว่างรายการที่นักการเมืองแจ้งไว้ในบัญชีทรัพย์สินและหนี้สิน กับข้อมูลที่ปรากฏในงบการเงินของบริษัทคู่สัญญา
@บริษัทสินทรัพย์ 723 ล้าน เหตุใดต้องกู้เงิน 20 ล้าน?
อีกประเด็นหนึ่งที่น่าสนใจ คือ ฐานะทางการเงินของบริษัท เกียรติเจริญชัยการโยธา จำกัด
จากการตรวจสอบงบการเงินรอบปีบัญชีสิ้นสุดวันที่ 31 ธันวาคม 2568 พบว่า บริษัทมีทุนจดทะเบียน 60 ล้านบาท รายได้รวม 123,254,977.41 บาท กำไรสุทธิ 9,719,653.41 บาท สินทรัพย์รวม 723,407,103.20 บาท และมีกำไรสะสมสูงถึง 663,028,595.05 บาท
ขณะที่มีหนี้สินรวมเพียง 378,508.15 บาท
ตัวเลขดังกล่าวสะท้อนให้เห็นว่า บริษัทมีสินทรัพย์และกำไรสะสมจำนวนมากเมื่อเปรียบเทียบกับหนี้สินที่ปรากฏในงบการเงิน
แม้การมีสินทรัพย์จำนวนมากจะไม่ได้หมายความว่าบริษัทไม่มีความจำเป็นต้องกู้ยืมเงิน เพราะสินทรัพย์อาจไม่ได้อยู่ในรูปเงินสดทั้งหมด แต่ยังมีประเด็นที่ควรได้รับคำอธิบายว่า บริษัทกู้เงินจากนายวรศิษฎ์ไปเพื่อวัตถุประสงค์ใด และมีการบันทึกรายการดังกล่าวไว้ในบัญชีอย่างไร
หากบริษัทได้รับเงินกู้จริง และยังไม่ได้ชำระคืน โดยหลักการบัญชีทั่วไป ย่อมต้องรับรู้ภาระหนี้สินดังกล่าวตามข้อเท็จจริงของธุรกรรม
@5 คำถามสำคัญ ถึง ป.ป.ช. และผู้เกี่ยวข้อง
บทเรียนจากคดีเงินกู้ 45 ล้านบาท ของ พล.ต.สนั่น สะท้อนให้เห็นว่า การมีสัญญากู้ยืมเงินเป็นหลักฐานประกอบบัญชีทรัพย์สินเพียงอย่างเดียว อาจไม่เพียงพอต่อการพิสูจน์ความมีอยู่จริงของรายการทรัพย์สินหรือหนี้สิน
กรณีเงินให้กู้ยืม 20 ล้านบาท ของนายวรศิษฎ์ จึงมีประเด็นที่ควรตรวจสอบเพิ่มเติมอย่างน้อย 5 ประการ
หนึ่ง มีหลักฐานจากธนาคารยืนยันการโอนเงินทั้ง 6 ครั้ง ตรงตามรายละเอียดที่ระบุไว้ในสัญญาหรือไม่?
สอง บริษัท เกียรติเจริญชัยการโยธา จำกัด บันทึกเงินจำนวน 20 ล้านบาท ไว้ในบัญชีรายการใด?
สาม ภายหลังได้รับเงิน บริษัทมีการชำระคืนเงินกู้ทั้งหมดหรือบางส่วน หรือมีการเปลี่ยนสถานะของเงินดังกล่าวเป็นรายการทางบัญชีประเภทอื่นหรือไม่?
สี่ ผู้สอบบัญชีของบริษัทได้รับทราบข้อมูลสัญญากู้ยืมเงินจำนวน 20 ล้านบาท หรือมีเอกสารหลักฐานประกอบรายการดังกล่าวหรือไม่?
ห้า คณะกรรมการ ป.ป.ช. ได้ตรวจสอบความสอดคล้องระหว่างบัญชีทรัพย์สินของนายวรศิษฎ์กับงบการเงินของบริษัท รวมถึงหลักฐานธุรกรรมทางการเงินแล้วหรือยัง?
@บททดสอบมาตรฐาน ป.ป.ช. จาก ‘สนั่น’ ถึง ‘วรศิษฎ์’
จากเงินกู้ 45 ล้านบาท ของอดีตรัฐมนตรีว่าการกระทรวงมหาดไทย เมื่อปี 2543
มาถึงเงินให้กู้ยืม 20 ล้านบาท ของรัฐมนตรีช่วยว่าการกระทรวงมหาดไทย ในปัจจุบัน
แม้สถานะของคู่สัญญาจะแตกต่างกัน ข้อเท็จจริงและพยานหลักฐานจะแตกต่างกัน รวมถึงอยู่ภายใต้กฎหมายคนละช่วงเวลา แต่หลักการสำคัญในการตรวจสอบบัญชีทรัพย์สินของผู้ดำรงตำแหน่งทางการเมืองยังคงเหมือนเดิม
นั่นคือ การพิสูจน์ว่าทรัพย์สินและหนี้สินที่แจ้งต่อ ป.ป.ช. มีอยู่จริง ถูกต้อง และครบถ้วน ณ วันที่มีหน้าที่ต้องยื่นบัญชี
กรณีของ พล.ต.สนั่น ในอดีต คณะกรรมการ ป.ป.ช. ไม่ได้หยุดการตรวจสอบเพียงแค่สัญญากู้ยืมเงิน แต่ตรวจสอบลึกลงไปถึงงบการเงินของบริษัท คำให้การของพยาน และข้อเท็จจริงเกี่ยวกับการส่งมอบเงิน
ส่วนกรณีของนายวรศิษฎ์ ยังต้องรอคำชี้แจงและการตรวจสอบข้อเท็จจริงจากทุกฝ่าย โดยยังไม่อาจสรุปได้ว่ามีการยื่นบัญชีทรัพย์สินอันเป็นเท็จหรือมีการกระทำผิดกฎหมายแต่อย่างใด
แต่คำถามที่ยังค้างคาอยู่ในเวลานี้ คือ
หากเงินให้กู้ยืม 20 ล้านบาท มีอยู่จริงตามที่รัฐมนตรีแจ้งต่อ ป.ป.ช. เหตุใดงบการเงินของบริษัทผู้กู้ตลอดระยะเวลา 3 ปี จึงไม่ปรากฏยอดหนี้สินก้อนนี้?
คณะกรรมการ ป.ป.ช. จะตรวจสอบข้อเท็จจริงดังกล่าวด้วยมาตรฐานเช่นเดียวกับที่เคยใช้ตรวจสอบคดีเงินกู้ 45 ล้านบาท ของ พล.ต.สนั่น หรือไม่?
เป็นเรื่องที่ต้องติดตามคำตอบกันต่อไป!
อ่านประกอบ
เปิดธุรกิจรับเหมา‘พิพัฒน์’จ.สตูล หุ้นส่วน‘สมเกียรติ’พ่อรมช.มหาดไทย
ขุดพบ ‘วรศิษฎ์’รมช.มหาดไทย ร่วมหุ้นรับเหมาพ่อด้วยก่อนโอน 28 เม.ย.
เปิดหมด 43 โครงการ 472.3 ล.! บ.พ่อรมช.มหาดไทย กวาดงานรัฐ 30 เม.ย.
ทรัพย์สิน 49 ล้าน 'วรศิษฎ์ เลียงประสิทธิ์' มท.4-เงินให้กู้ยืม 20 ล.
เปิดสัญญา 'วรศิษฎ์' ให้ บ.พ่อกู้ 20 ล. ไร้ดอกเบี้ย-ไม่มีกำหนดคืน
ขุดงบการเงิน บ.เกียรติเจริญชัยฯพ่อ‘วรศิษฎ์’รมช.มท. ไม่พบหนี้ 20 ล.
ขมวดปมเงินให้กู้ 20 ล. ‘วรศิษฎ์’รมช.มท. ยืมจริงหรือธุรกรรมอำพราง?